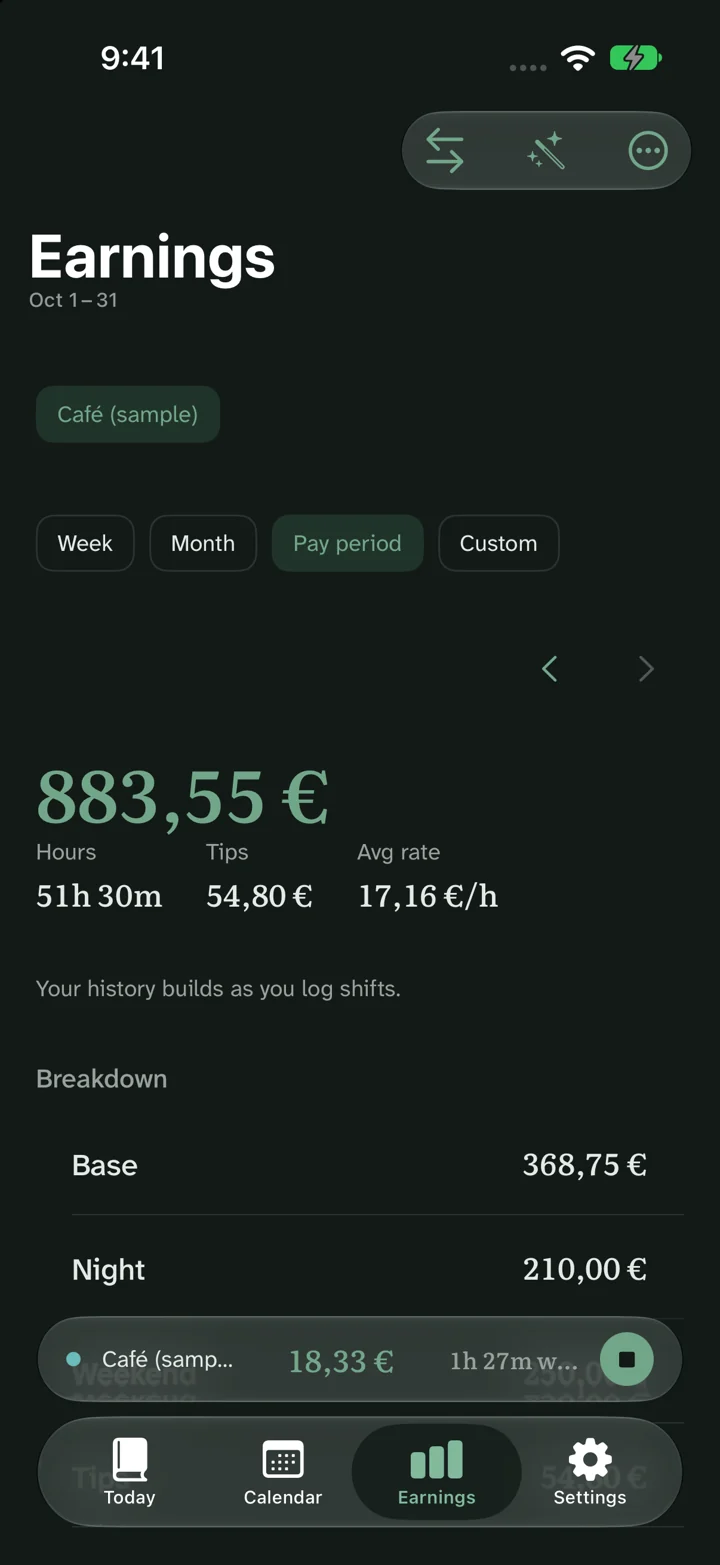
Ora
Перевір свою зарплату
Порівняй одну й ту саму період оплати, фактично оплачені години, домовлені ставки та доплати з рядками заробітку на твоїй платній відомості. Спочатку узгодьте суму заробітку до відрахувань, а потім окремо переглянь відрахування та остаточний виплат.
На цій сторінці
Спробуй знову
- Визначте період. Введи його першу та останню дати та дату завершення розрахунків.
- Додати реальні зміни. Включи датовані початки та завершення та видали дублікати.
- Класифікуйте перерви. Відніми неоплачувані перерви один раз; зберігай оплачувані перерви.
- Підтвердити ставки. Перевір діючі дати, валюти та будь-які зміни посади чи роботи.
- Перегляд доплат. Окремо понаднормові, премії, бонуси, чайові та відшкодування витрат.
- Порівняй нараховані суми. Зіставляй рядки заробітку за однаковою основою й періодом.
- Переглянь різницю. Перевір відрахування окремо та попросіть відділ оплати праці пояснити непотрачені пункти.
Цей процес допомагає знайти відмінність. Він не може підтвердити, що кожна правило оплати була застосована правильно.
Знайди незначну різницю
Уявімо, що твій уявний тиждень містить п'ять змін: 09:00–17:00, де кожна з них має 30-хвилинну неоплачувану перерву. Це дає 5 × 7,5 = 37,5 оплачуваних годин. За €15 на годину, проста орієнтовна заробітна плата до відрахувань становить €562,50, без доплат або інших доплат.
Якщо в розписці заробітної плати вказано 37 годин за цією ставкою, то арифметична різниця становить 0,5 × €15 = €7,50 до відрахувань. Спочатку знайдіть дату або коригування, що пояснює півгодини. Не припускайте, що різниця в виплаті банку €7,50 має таку ж причину: відрахування також можуть змінюватися.
Підсумуйте зміни в картці часу, а потім порівнюй окремі рядки, а не лише фінальну суму.
Перевір час та одиниці
Зміну, подану після закінчення прийому, змінений перерву, зміну ставки посеред періоду або правило округлення може пояснити видиме невідповідність. Підтвердьте, чи рядок понаднормових оплат містить базовий заробіток плюс доплату до заробітку, чи лише доплату до заробітку.
Перевір десяткові частини уважно. Запис 7 год. 30 хв. відповідає 7,50 годин. Відображення заробітної плати 7,5 і запис 7:30 можуть збігатися, навіть якщо виглядають по-різному.
Збери корисні докази
Зберігайте оригінальний графік, фактичний час та коротку нотатку про зміни. Зберігайте також версію, яку ви подали, а також подальші виправлення. Перевіряйте тиждень, поки це легко запам'ятати, а потім узгоджуйте період оплати, коли надійде розписка про виплату.
Компактна таблиця порівняння може використовувати стовпчики для дати, зареєстрованих оплачуваних хвилин, годин заробітку, ставки та питання. Не вказуй приватні номери рахунків та невідповідні особисті дані у повідомленні чи скріншоті.
Запитай про конкретний рядок
Використайте зосереджене запитання: «Для періоду, що закінчується у п'ятницю, я зареєстрував 37,5 оплачуваних годин, а в розписці вказано 37. Чи можете ви підтвердити дати та неоплачувані перерви, які включені?» Збережіть відповідь разом із відповідним записом.
Правила та канали ескалації змінюються залежно від місцезнаходження. Якщо матеріальна проблема залишається невирішеною, зверніться до відповідального офіційного ресурсу праці, представника або кваліфікованого радника. Жоден калькулятор не може гарантувати виявлення кожної помилки в оплаті праці.
Поширені запитання
Що спочатку порівнювати: нараховану зарплату чи суму до виплати?
Почни з нарахованого заробітку, адже ці рядки залежать від годин і ставок. Перед порівнянням кінцевої виплати окремо перевір відрахування й коригування.
Що робити, якщо зміна відсутня?
Перевір його дату, статус подання та термін нарахування зарплати. Запитай, чи цей період переноситься на інший період, і зберігай пояснення разом із твоїм записом.
Чи це встановлює недоплату?
Ні. Це вказує на арифметичну або відмінність у записах за вказаними припущеннями. Для прав та юридичних засобів захисту потрібні відповідні правила та належний перегляд.
Результати є орієнтовними сумами до оподаткування. Правила й фактична виплата залежать від договору, місця роботи, нарахування зарплати й утримань. Про ці розрахунки.